2026.10.29
会計・税務
今年も変わる!令和8年分 年末調整の重要チェックポイント
SHARE


目次
皆さま、こんにちは。
今年も年末調整の季節が近づいてまいりました。
保険会社などから控除証明書のハガキが届き始めている頃ではないでしょうか。
ここ数年、毎年のように年末調整のルールがアップデートされています。
大幅な変更があった昨年に続き、令和8年分も重要な改正がいくつかあります。
今回は、人事労務担当者が押さえておきたい令和8年分年末調整の主な改正点について、分かりやすく解説します。
POINT
令和8年分 年末調整の3大改正ポイント
(1)本人の税金がかからない年収枠がアップ(基礎控除・給与所得控除の引き上げ)
(2)家族を扶養に入れられる年収枠がアップ(配偶者控除・扶養控除の範囲拡大)
(3)子育て世帯向けの優遇制度が新設(生命保険料控除の特例)
1本人の非課税枠が「178万円」へ拡大
所得税は、給料の額面に課されるわけではありません。
給与収入から「給与所得控除」と「基礎控除」を差し引いた後の金額に対して課税されます。
そのため、給与収入が一定額以下の場合は所得税が発生しません。
長年「103万円の壁」として知られていたこの非課税枠ですが、物価高などを背景に、
令和7年分で「160万円」へ引き上げられ、令和8年分ではさらに「178万円の壁」へと引 き上げられました。
【控除額の推移】
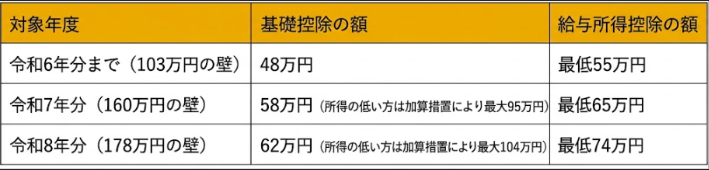
つまり、ご本人の年収が178万円以下であれば、所得税はかかりません。
また、給与所得控除の引上げは従業員本人の税額計算だけでなく、次で解説する扶養親族の所得要件にも影響する点に注意が必要です。
2家族を扶養に入れられる年収が「136万円」へ拡大
ご本人の税金だけでなく、ご家族を養っている場合のルールも変わります。
家族を扶養に入れてご本人の税金を安くするためには、家族の年収に上限が設けられています。
こちらも長年に渡り「103万円以下」とされていましたが、扶養に入るための働き控えが社会問題となり、
令和7年分の「123万円以下」を経て、令和8年分からは「136万円以下」まで上限が引き上げられました。
【扶養の所得要件の推移】
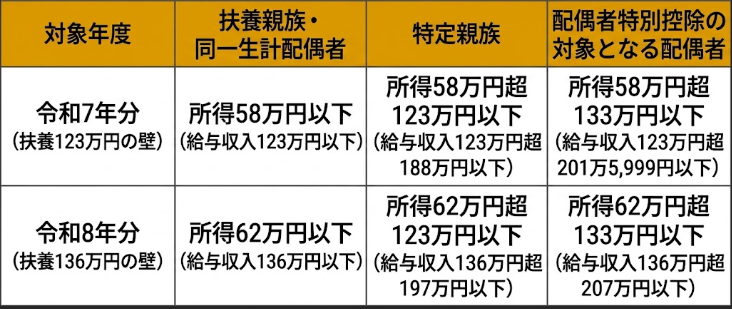
扶養控除の対象範囲の拡大により、昨年までは年収オーバーで扶養の対象とならなかったご家族が、今年は対象となる可能性があります。
配偶者のパート収入や、お子さまのアルバイト収入などを改めて確認すると良いでしょう。
323歳未満の子どもがいる世帯は、保険料控除が最大6万円に
子育て支援策として、令和8年分と令和9年分の2年間限定で「生命保険料控除の特例」が創設されました。
令和8年12月31日時点で23歳未満の扶養親族がいる場合、
新制度(平成24年1月1日以後に締結した契約)の一般生命保険料控除の上限額が、従来の4万円から6万円へ引き上げられます。
この特例は、23歳未満の子どもがいれば夫婦のどちらも適用対象となる点がポイントです。
また、扶養控除の対象とならない16歳未満の子どもがいる場合でも対象となります。
しかし、生命保険料控除の全体(一般・介護医療・個人年金)の限度額は14万円とはならず、12万円のまま変わりません。
人によっては2万円分の恩恵があるとは限らないため、注意が必要です。
4おわりに
最後に、実務を進めるうえで特に注意したいポイントが2点あります。
1.適用されるのは令和8年12月1日以降に支払う給料から
年末調整は、その年最後の給与を支払う際に行います。
退職などで11月30日以前に最後の給与を支払った場合は、今回の改正内容は適用されません。
この場合、改正後の控除を受けるためには従業員ご自身で確定申告をする必要があります。
2.「税金の壁」と「社会保険の壁」は別物
税金上の扶養枠が広がっても、社会保険の扶養枠が連動して広がるわけではありません。
「税金がかからないから」と働きすぎて社会保険の扶養から外れてしまうケースがあるため、従業員へ周知する際には注意が必要です。
例)配偶者の年収が169万円以下であれば、所得税で満額38万円の配偶者控除が受けられますが、
社会保険の扶養に入るためには年収が130万円以下であることが条件となります。
個々の従業員の状況によって適用関係が変わりますので、早めの案内と書類回収を心がけましょう。
Contact us
お問い合わせ下さい
日本クレアス税理士法人では、税務・会計に留まらず労務・法務・M&Aや相続、事業承継までワンストップでサポートいたします。
是非お気軽にお問合せください。